Покупка жилья по льготной ипотечной программе требует внимательной подготовки. Помимо выбора подходящей недвижимости, заемщику важно заранее оценить собственные финансовые возможности: размер первоначального взноса, текущую долговую нагрузку, необходимые документы и вероятность одобрения заявки. Особое внимание стоит уделить расчетам еще до обращения в банк. Предварительная оценка помогает понять, какой размер кредита будет комфортным, а также избежать ситуации, когда ежемесячные выплаты оказываются слишком большой нагрузкой на бюджет. Для этого можно использовать специальные инструменты, например калькулятор арктической ипотеки, который позволяет рассчитать примерные параметры будущего займа.
Что нужно учитывать перед оформлением арктической ипотеки
Льготные ипотечные программы имеют свои условия, поэтому перед подачей заявки важно изучить основные требования. На решение банка влияет не только выбранная недвижимость, но и финансовый профиль заемщика. Ключевыми факторами становятся:
- размер первоначального взноса;
- уровень дохода;
- кредитная история;
- наличие действующих кредитов;
- стабильность занятости.
Подготовка к оформлению ипотеки начинается с анализа личного бюджета. Нужно учитывать не только будущий платеж по кредиту, но и регулярные расходы: коммунальные услуги, транспорт, питание и содержание жилья.
Первоначальный взнос: почему его размер имеет значение
Первоначальный взнос — это сумма собственных средств, которую заемщик направляет на покупку недвижимости до получения ипотечного кредита. Размер взноса влияет на несколько параметров. Чем больше собственных средств вложено в покупку, тем меньше становится сумма займа и потенциальная финансовая нагрузка. При планировании первоначального взноса важно учитывать дополнительные расходы:
- оформление документов;
- оценку недвижимости;
- страхование;
- ремонт и обустройство жилья;
- переезд.
Не стоит направлять на первый платеж все накопления. Финансовый резерв помогает спокойнее пройти первые месяцы после покупки недвижимости.
Как оценить долговую нагрузку
Перед одобрением ипотеки банк анализирует долговую нагрузку заемщика. Этот показатель показывает, какая часть дохода уже направляется на погашение кредитов и других обязательств. Если у человека есть несколько действующих займов, кредитные карты или крупные ежемесячные платежи, это может повлиять на решение финансовой организации. Перед подачей заявки полезно самостоятельно проверить свою ситуацию:
- подсчитать все текущие обязательства;
- определить общий размер ежемесячных выплат;
- сравнить расходы с доходами;
- оценить, останутся ли средства после оплаты кредита.
Например, человек с высоким доходом, но большим количеством текущих кредитов, может иметь более сложную ситуацию, чем заемщик с меньшим доходом и минимальными обязательствами.
Как использовать калькулятор арктической ипотеки
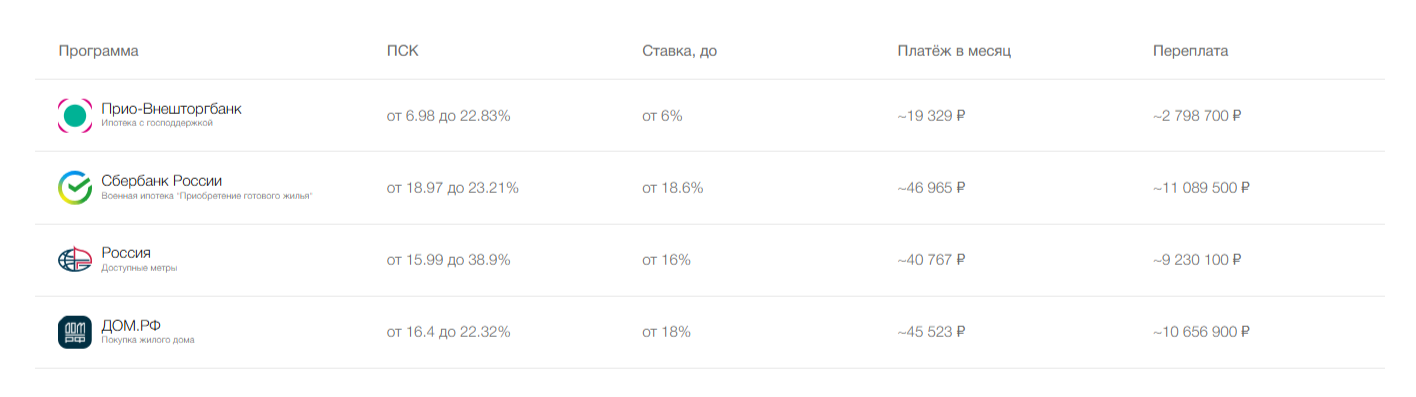
Предварительный расчет помогает лучше понять условия будущего кредита. Калькулятор арктической ипотеки позволяет оценить возможный размер платежа и сравнить разные варианты. Обычно в расчет вводят:
- стоимость недвижимости;
- размер первоначального взноса;
- предполагаемый срок кредита;
- процентную ставку.
Полученный результат является ориентировочным. Итоговые условия зависят от требований конкретного банка, подтвержденного дохода заемщика и других факторов. Использование калькулятора удобно на этапе подготовки: можно понять, какой бюджет покупки подходит, и заранее скорректировать свои финансовые планы.
Какие документы нужны для оформления
Подготовленный пакет документов помогает ускорить рассмотрение заявки. Банку необходимо убедиться в личности заемщика, его доходах и возможности выполнять обязательства. Могут потребоваться:
- паспорт;
- документы, подтверждающие доход;
- сведения о трудовой деятельности;
- документы на приобретаемую недвижимость;
- информация о первоначальном взносе.
Список документов может отличаться в зависимости от банка и конкретной ипотечной программы. Лучше заранее уточнить требования, чтобы избежать задержек при оформлении.
Что влияет на одобрение ипотечной заявки
Решение банка формируется на основе нескольких факторов. Одного высокого дохода недостаточно: оценивается общая финансовая ситуация заемщика. На вероятность одобрения могут влиять:
- стабильность работы;
- продолжительность трудового стажа;
- качество кредитной истории;
- размер первоначального взноса;
- отсутствие просроченных обязательств.
Если заявка требует дополнительной подготовки, можно заранее улучшить финансовые показатели. Например, закрыть небольшие задолженности или уменьшить количество текущих кредитов.
Как повысить шансы на получение ипотеки
Перед обращением в банк полезно провести небольшую финансовую подготовку. Она помогает сделать заявку более понятной и снизить возможные риски. Практические шаги:
- Проверить кредитную историю.
- Подготовить подтверждение дохода.
- Рассчитать комфортный размер ежемесячного платежа.
- Собрать необходимые документы заранее.
- Сравнить разные варианты кредитования.
Также важно учитывать особенности региона и требования программы. Условия могут зависеть от категории заемщика, расположения недвижимости и других параметров.
Грамотный расчет — основа успешной покупки жилья
Арктическая ипотека, как и другие программы кредитования, требует внимательного подхода. Покупка недвижимости становится более понятной, когда заранее рассчитаны расходы, оценена долговая нагрузка и подготовлены документы.
Использование таких инструментов, как калькулятор арктической ипотеки, помогает получить ориентир по будущим платежам и принимать решения на основе реальных цифр. Чем лучше заемщик подготовлен к оформлению, тем проще пройти основные этапы: от подачи заявки до получения одобрения и заключения сделки.